
Fortune Business Insightsは2025年の世界のストレス解消玩具市場規模をUS$9.01億ドルと予測しており、Mordor IntelligenceはUS$9.07億ドルと推定しています。この2つの数字はほぼ同じです。市場はすでにかなりの規模ですが、ブランドオーナーにとってより重要なのは、その背景にある構造、すなわち年平均成長率(CAGR)が6%%から8%%であることです。これは一時的なブームではなく、着実な拡大を示しています。
着実な成長とは、一夜にして爆発的にヒットし、すぐに消えていく製品を除いても、このカテゴリー全体が拡大し続けていることを意味します。ブランドオーナーにとって、これは2つの重要な点に集約されます。第一に、心の健康と集中力管理に関連する需要は、一時的な流行ではなく、長期的なものです。第二に、収益は、コンプライアンス、素材、機能性を常に正しく実現している企業にますます集中しています。単に流行を追うだけの企業は、恩恵を受けにくいでしょう。
US$9億市場:一時的な流行ではなく、着実な成長に牽引される
調査会社は同様の成長要因を指摘しています。メンタルヘルスへの意識の高まり、ADHDや自閉症の人々の感覚的ニーズ、学校や職場における注意管理へのより強い焦点、そしてTikTokのようなソーシャルメディアプラットフォームでのバイラルな露出です。両社はこれらを市場成長の主な原動力として挙げています。
地域別では、北米が最大の消費市場であり、世界の需要の約41%を占めています。しかし、アジア太平洋地域は最も成長が著しい地域であり、年平均成長率(CAGR)は約8.85%です。中国および東南アジアに生産能力を持つサプライチェーンにとって、この連携は有利です。最も成長の速い市場が最も近いからです。
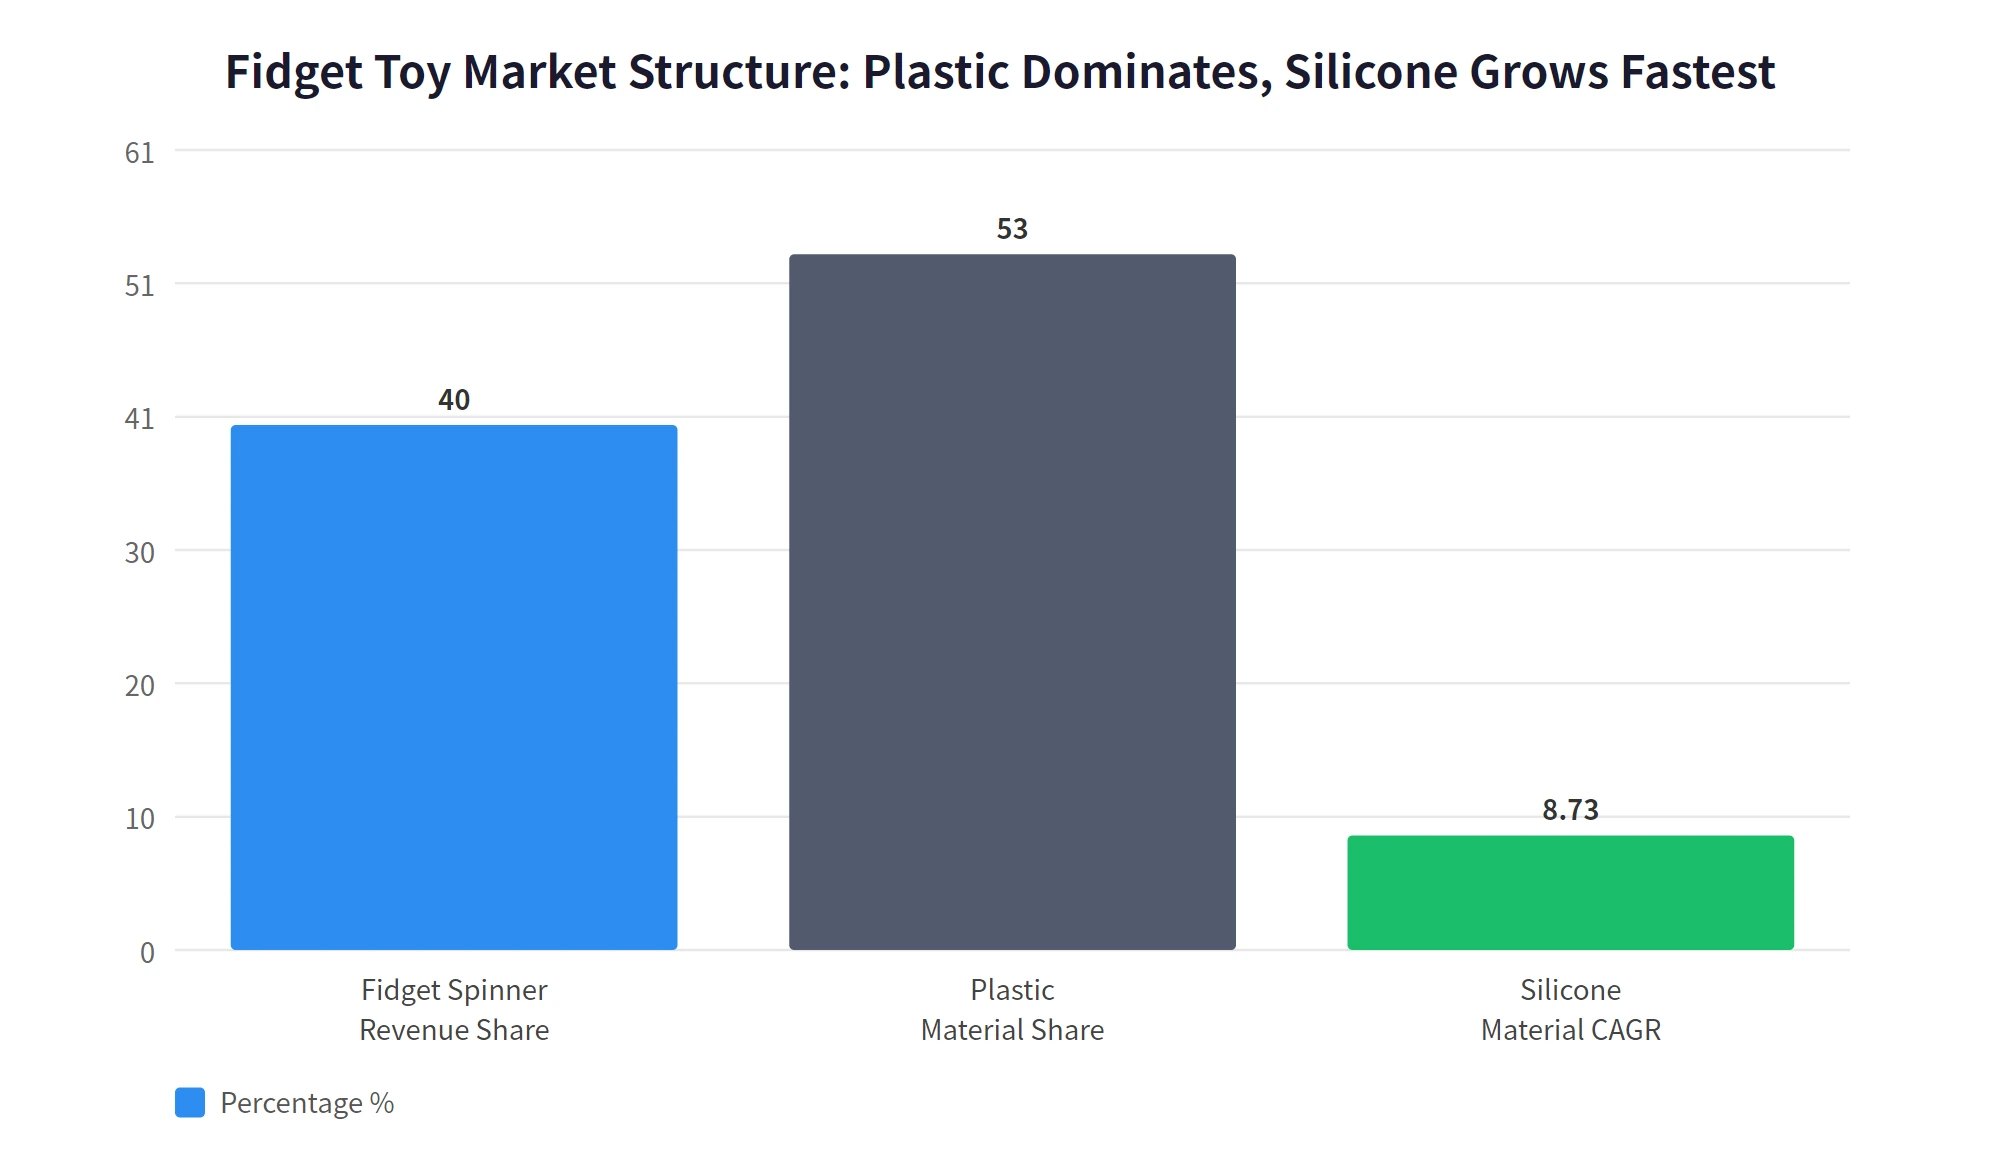
内部の製品構成はさらに多くのことを示唆しています。Mordor Intelligenceによると、2025年にはストレス解消玩具の収益の約40%をフィジェットスピナーが占めると予測されています。プラスチックは約53%を占め、依然として主要な素材です。しかし、シリコーンは年平均成長率(CAGR)約8.73%で最も急速に成長している素材セグメントです。
これらの数字を総合すると、いくつかのことがわかります。目新しさを追求した製品は依然として大きな収益を上げています。プラスチックは主流のシェル素材であり続けていますが、同時に素材はより安全で高品質なシリコーンへと移行しています。この変化は、非毒性素材に対する保護者の関心の高まりと、EUおよび中国における玩具安全規制の強化を反映しています。
この記事では、射出成形および圧縮成形された製品のみに焦点を当てていますストレス解消デバイススクイーズ、ポップイット、フィジェットスピナー、フィジェットキューブ、インフィニティキューブ、マグネットキューブなどが含まれます。スライム、キネティックサンド、液体ベースの製品など、射出成形以外のカテゴリーは本議論の範囲外です。
ストレス解消玩具は、軟質プラスチック、硬質プラスチック、シリコーンの3つのカテゴリーに分類されます。
遊び方で分類するよりも、素材でカテゴリーを細分化する方が製品決定には役立ちます。射出成形されたストレス解消玩具は、一般的に3つの種類に分けられます。
| 種類 | 代表的な製品 | 主要材料 | 加工の特徴 |
|---|---|---|---|
| 軟質プラスチック | スクイーズ、ストレスボール | TPE/TPR軟質コンパウンド(SEBSベース) | 低反発感、ショアA 10~40 |
| 硬質プラスチック | フィジェットスピナー、フィジェットキューブ、インフィニティキューブ、マグネットキューブ | ABS/PPハウジング+金属インサート | インサート成形、肉厚、公差管理 |
| シリコン | ポップイットトイ、シリコンスクイーズ | 食品グレードのプラチナ硬化シリコーン | LSR射出成形または固形シリコーン圧縮成形 |
軟質プラスチック製品の核となるのは触感です。スクイーズ製品のゆっくりと戻る感触は、ショアA硬度10~40の範囲が一般的なSEBSベースの配合から生まれます。部品が柔らかいほど、オイルの含有量が多くなります。それにより、金型への固着やオイルのにじみが発生しやすくなります。これは量産における最も困難な工程上の問題の一つです。
硬質プラスチック製品は異なる論理に従います。フィジェットスピナーは、スチール製ベアリングインサートを備えたABSまたはPP製のハウジングを使用します。フィジェットキューブは、ABS製の多面ボタン構造を使用します。インフィニティキューブは、連結されたヒンジに依存します。マグネットキューブは、ネオジム磁石インサートを備えたABS製ハウジングを使用します。それらに共通するのは、硬質プラスチックシェルと金属インサートであり、これはインサート成形と肉厚公差管理に明確な要求を課します。二色成形またはオーバーモールド成形プロセスにより、フィジェットキューブにソフトタッチ層を追加したり、スクイーズ製品で軟質と硬質のゾーンを組み合わせたりできます。課題は、2つの材料が確実に接着するかどうかです。
ポップイット玩具に代表されるシリコーン製品の主流素材は、食品グレードのプラチナ硬化シリコーンです。BPAフリーで洗浄可能です。主な成形方法には2つのルートがあります。LSR射出成形は硬化が速く、優れた臭気性能を提供し、大量生産に適しています。固形シリコーン圧縮成形は、少量生産や厚肉部品に適しています。ある輸出向けシリコーン製車輪型目覚まし時計プロジェクトでは、Worldboundgroupはシリコーンの硬度をショア45Aから65Aに調整しました。20ポイントの変更は単なる微調整ではありません。シリカ充填剤の比率や硬化システムを含む配合の変更が必要です。このプロジェクトは一貫した感触で安定した生産を実現し、Worldboundgroupが配合レベルと量産レベルの両方で広範囲の硬度調整に対応できることを示しました。
フィジェットスピナーの知的財産(IP)に関する教訓は、ブランドオーナーが最も綿密に研究すべきことです。
ストレス解消おもちゃについて語る上で、ハンドスピナーを避けて通ることはできません。単なるヒット商品にとどまらず、教科書に載るような知的財産(IP)の事例でもありました。
発明家キャサリン・ヘッティンガーは1997年に特許を取得しましたが、US$400ドルの更新料を支払うことができなかったため、2005年にその特許を放棄し、2014年に特許は自然に失効しました。フォーダム知的財産・メディア・エンターテイメント法ジャーナルに掲載された分析によると、現代のハンドスピナーのデザインは、彼女の元の特許の請求項の範囲内には含まれません。これは、今日のハンドスピナーを製造するメーカーが、技術的な観点から見て、その特許を侵害していないことを意味します。
この区別は重要です。問題は業界全体による広範な侵害ではありませんでした。特許の失効と非侵害製品設計の組み合わせでした。それが起こると、そのカテゴリーには参入者が殺到し、急速に同質化しました。ブランドオーナーにとって、その教訓は単純明快です。もし唯一の競争上の優位性が、参入障壁のないヒット製品の形状であるならば、その結果は価格競争になる可能性が高いでしょう。
製品のライフサイクルはさらに示唆に富んでいます。2017年に販促品業界で「プロダクト・オブ・ザ・イヤー」に選ばれたハンドスピナーは、2020年までに検索ボリュームが底を打ちました。Pop It製品は、2021年に販促品業界での検索ボリュームが約30,000%急増しましたが、その後2年間で減少しました。ASI Centralのインタビューを受けた回答者は、次のように明言しています。「プレス&ポップ式のストレス解消玩具は、何らかの機能的なものに転用されない限り、単体では誰も購入しません。」
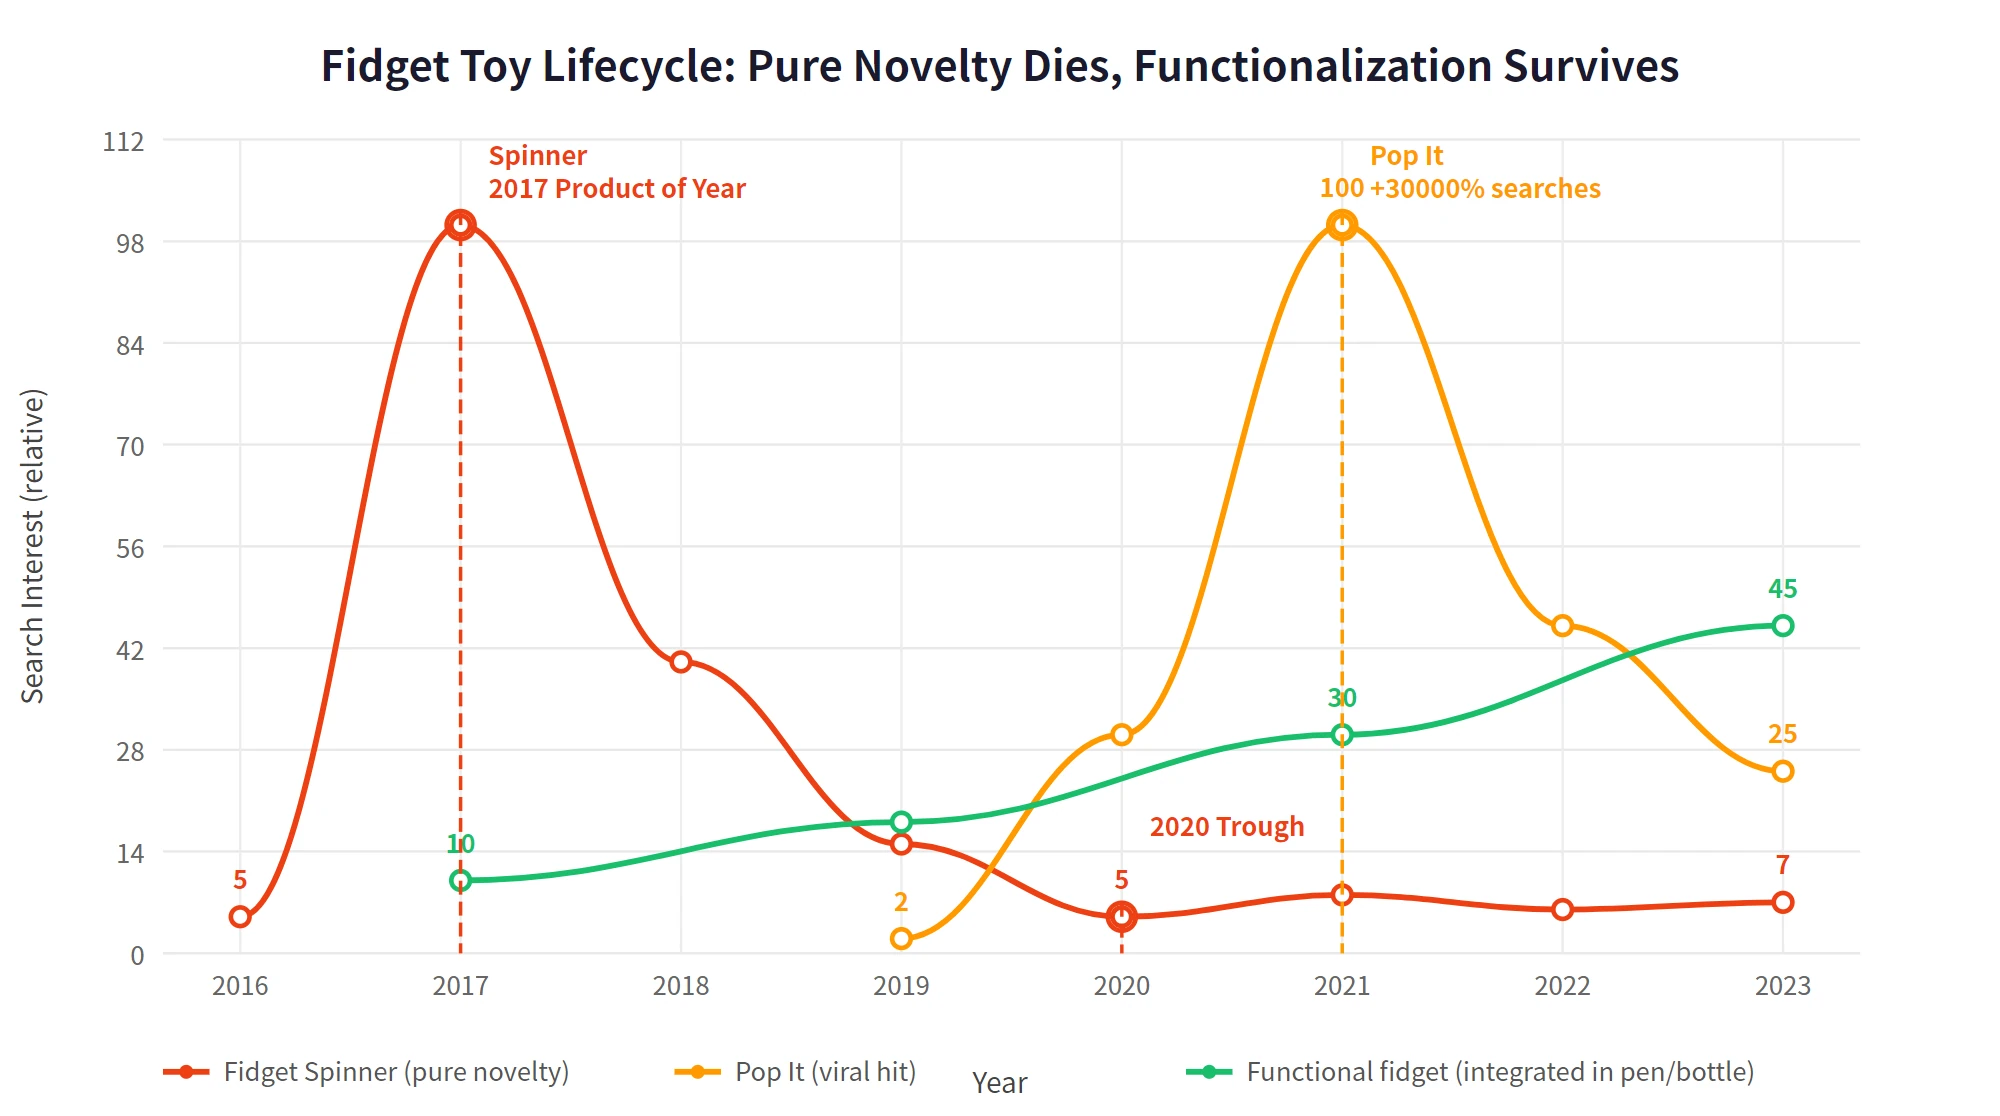
単なる流行品と機能性製品は、異なる道をたどります。単なる目新しさは廃れます。ペン、水筒、ボール、その他の日用品に組み込まれた製品は、ライフサイクルを延長する可能性が高くなります。市場全体の6%から8%への着実な成長は、一つのバイラルヒットの繰り返しによって推進されているわけではありません。リピート購入を維持し、着実にシェアを獲得できる機能性製品によって支えられています。
ソフトプラスチックスクイーズには8Pフタル酸エステル類検査が必要ですか?
はい。これはブランドオーナーにとって最も一般的なコンプライアンス上の落とし穴の一つです。
米国CPSIAに基づき、14歳未満の子供向け玩具の可塑化された部品に含まれる8種類のフタル酸エステル類それぞれについて、0.1%(1,000 ppm)を超えてはなりません。これら8種類の物質は、業界で8Pフタル酸エステル類と呼ばれています。DEHP、DBP、BBPは恒久的に禁止されており、DINP、DIBP、DPENP、DHEXP、DCHPは16 CFR 1307に基づいて追加されました。
最も見落とされがちな点は、「可塑化された部品」という表現です。多くの人はフタル酸エステル類の規制がPVCにのみ適用されると考えがちですが、そうではありません。柔らかく可塑化された部品はすべて対象となります。これには、TPEやTPR製のスクイーズ玩具の触れる柔らかい部分、さらにはシリコン製スクイーズ製品の触れる柔らかい部品も含まれます。ストレス解消玩具が3歳以上向けとされ、触れることのできる柔らかい部品が含まれている場合、この要件は通常避けられません。
EUの要件も同様に厳格です。EN 71およびREACH規制に基づき、DEHP、DBP、BBP、DIBPはそれぞれ0.1%未満に抑える必要があります。口に入れる可能性のあるおもちゃについては、DINP、DIDP、DNOPも0.1%に制限されています。中国はGB 6675を適用し、日本はST基準を採用しています。ブランドオーナーは、ターゲット市場の規制要件を満たす必要があります。米国への輸出にはCPC証明書が、EUへの輸出にはCEマーキングが必要です。
コンプライアンスはコスト削減の対象ではありません。過剰なフタル酸エステル類によって引き起こされるリコールの費用は、事前の検査費用よりもはるかに高額です。
小部品および磁石の誤飲:ASTM F963に基づく厳格な基準
フタル酸エステル類以外に、次に重要なのは物理的な安全性です。ASTM F963は、米国における主要な玩具安全基準です。
中核となる要件は明確です。3歳未満の子供向けのおもちゃは、窒息を防ぐために小さな部品を含んではなりません。3歳未満の子供の気道直径は約4mmしかありません。おもちゃには鋭利な縁や突起があってはなりません。引っ張る、噛む、落とすといった行為をシミュレートする使用・乱用試験に合格する必要があります。溶出する重金属も基準を満たす必要があります。
ストレス解消玩具において、最も問題が生じやすいのは対象年齢区分です。磁気キューブにはネオジム磁石が含まれており、本質的に小さな部品によるリスクがあります。より大きな危険は、磁石の誤飲です。米国CPSC(消費者製品安全委員会)は、複数の磁石が体内で引き合い、重度の腸損傷を引き起こす可能性があるため、磁気玩具に対して特定の警告要件を設けています。金属ベアリング付きのハンドスピナーも、別途対象年齢区分の評価が必要です。
3歳未満の子供向けと表示された製品には、小さな部品を含めることはできません。3歳以上向けと表示された製品であっても、乱用試験中に小さな部品が外れる可能性があるかどうかを評価する必要があります。多くのブランドオーナーは製品定義の段階で対象年齢を誤り、金型製作後に製品が規制に適合しないことを発見します。その時点での損失ははるかに大きくなります。
ライセンスブランドの場合、工場側のコンプライアンス基準はさらに厳しくなります。ディズニー、バンダイ、NBCユニバーサルなどのブランドは、工場に対し、Disney FAMA、IETP、NBCUサプライヤー要件、SMETA 4-Pillar監査を含む厳格な資格基準を満たすことを求めています。これらのいずれか一つでも満たさない場合、ブランド玩具のサプライチェーンへのアクセスが遮断されます。これが、多くの中小規模工場がライセンス玩具プログラムに参入できない主な理由の一つです。これら4つすべてを同時に保持している工場はごくわずかです。Worldboundgroupはその一つです。
TPEのスローライズ感を安定させる要因
製造工程について。柔らかいプラスチック製ストレス解消玩具で最も難しいのは、量産における触感の一貫性です。
スクイーズのゆっくりと戻る感触は、本質的に配合技術にかかっています。SEBSベースのTPEは、通常ショアA硬度10~40の範囲に収まります。材料が柔らかいほど、オイルの配合量が多くなり、金型への固着やオイルのにじみ出しのリスクが高まります。つまり、溶融温度、金型温度、保圧がバッチごとに厳密に管理されていないと、感触にばらつきが生じます。最初のロットは柔らかく滑らかに感じられても、3番目のロットでは硬くなったり、オイルがにじみ出たりする可能性があります。
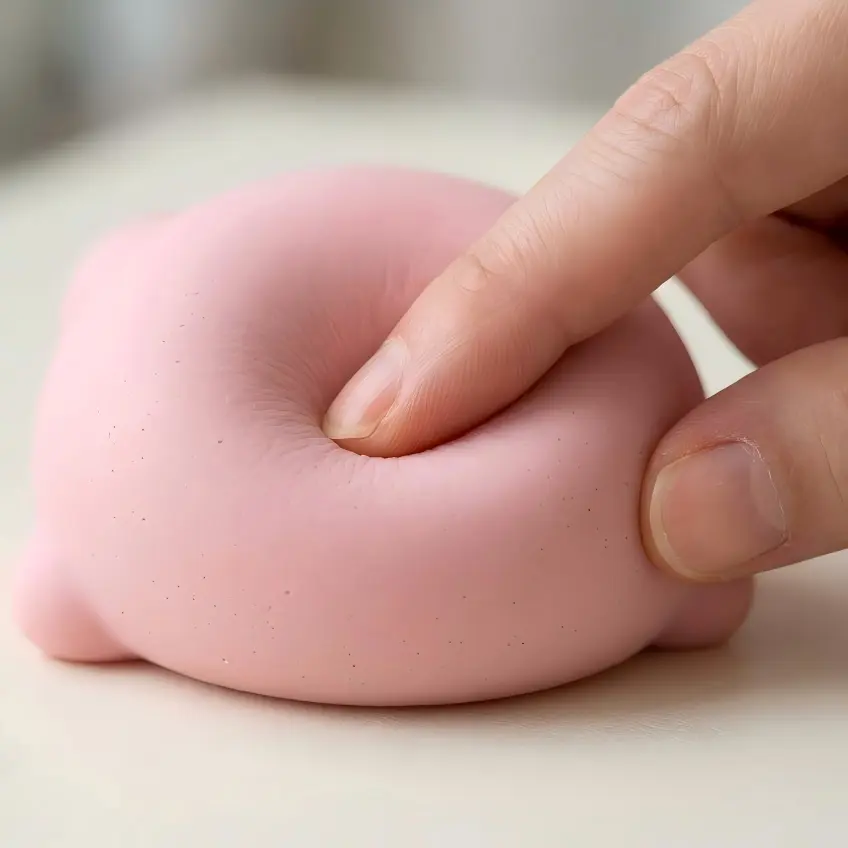
スクイーズ製品において、触感は消費者が最初に評価するポイントです。これはEコマースのレビューで最も強調されやすい問題でもあります。ブランドオーナーが評価する際、射出成形メーカー良いサンプルを1つ作れるかどうかだけが問題ではありません。本当の課題は、大量生産で10万個にわたって同じ感触を維持できるかどうかです。これには、安定したプロセス管理とSEBS配合に関する深い理解が必要です。製品の柔らかさ、反発速度、含有できる油の量など、すべては繰り返しの配合作業を通じて微調整されなければなりません。
硬質プラスチック製品の製造における課題は別のところにあります。二色成形(ツーショット成形)またはインサート成形(オーバーモールド成形)は、2つの金型が連携して動作することを必要とします。課題は、硬質基材と軟質オーバーモールド層との間の接着強度です。これは材料の適合性、つまりTPEとABSまたはPPの溶融温度と極性が一致するかどうかに依存します。Worldboundgroupの二色成形および二次オーバーモールド成形技術は、ストレス解消玩具におけるこの種の軟硬組み合わせをサポートし、このカテゴリの製品を生産可能にしています。
シリコーン製品の場合、LSR(液状シリコーンゴム)と固形圧縮成形(ソリッドコンプレッションモールディング)のどちらかを選択することになります。LSRは、高速硬化と優れた臭気性能を備え、大量生産、高精度、薄肉部品に適しています。固形圧縮成形は、少量生産、厚肉部品に適しています。適切な選択は、ブランドオーナーの生産量計画と製品構造によって異なります。
純粋な目新しさのレッドオーシャンを避ける:3つの戦略的着地点
上記の点を踏まえると、ストレス解消玩具市場は非常に細分化され、均質化が進んでおり、価格競争から、製品の安全性、プレミアム素材、治療的信頼性、機能性へと移行しています。これはMordor Intelligenceの見解でもあります。コンプライアンスと研究開発能力を持つ工場にとっては、低価格競争を避け、差別化を図る明確な機会が生まれます。
最初の着地点は機能化です。ペン、水筒、キーホルダー、デスクトップアイテムなど、日常的に使用される製品にストレス解消機能を統合します。そうすることで、製品は目新しさだけでなく、日常的な有用性によっても販売されます。これは製品のライフサイクルを延ばす最も直接的な方法であり、50人規模のエンジニアリングチーム、DFM(製造容易性設計)能力、および機能的なODM開発を持つ工場が付加価値を提供できる領域です。製品開発の観点から見ると、この種の統合された楽しいデバイスコンセプトは、ブランドオーナーが差別化を図るための最も明確な道筋の一つです。
第二のポイントは、材料の高度化です。軟質PVCから食品グレードのシリコーンや無毒のTPEへの移行は、無毒材料に対する保護者の懸念と、EUおよび中国における玩具規制の厳格化の方向性の両方に合致しています。シリコーンの8.73%のCAGR(年平均成長率)は偶然ではありません。
第三の重要な考慮事項は、コンプライアンス認証です。CPSIA 8P、ASTM F963、EN 71、およびライセンスブランドのFAMA認証は、問題発生後に適用する一時的な修正ではなく、早期に完了すべき参入障壁として扱ってください。このアプローチにより、低価格競争相手の大部分を即座に排除できます。北米およびヨーロッパをターゲットとするブランドオーナーにとって、コンプライアンスは単なるコストではありません。それは市場参入のための必須条件です。
誰がこの成長を掴むのか
次に生き残るストレス解消玩具は、最も派手なものではないでしょう。それは、より安全で、日常生活でより役立ち、コンプライアンスに強く準拠しているものである可能性が高いです。市場は依然として6%から8%で成長していますが、その利益は素材、コンプライアンス、機能性を適切に実現できるブランドオーナーにのみもたらされるでしょう。現在サプライチェーンを評価しているブランドにとって、製造可能性、安全性、コンプライアンスの早期レビューのために図面やサンプルリストを送ることは、単に単価を比較するよりも有益な時間の使い方です。





